航空航天产业蓬勃发展,航太轴承需求持续攀升
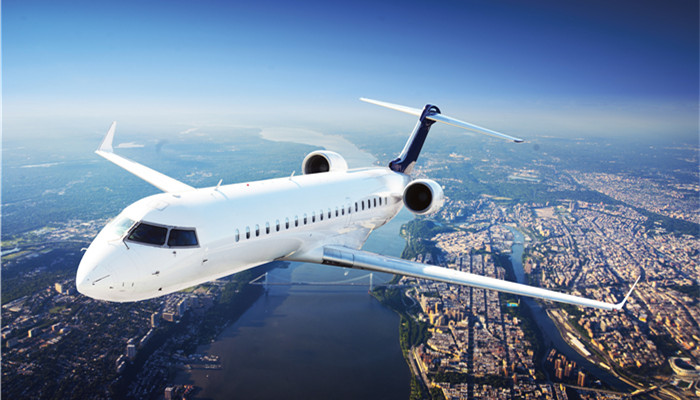
航空航天产业作为国家战略性高技术产业,近年来在全球范围内呈现出持续增长的态势。随着商业航天、通用航空、无人机等领域的快速扩张,以及军用航空装备的升级换代,整个产业链对高性能零部件的需求日益旺盛。其中,航太轴承作为航空航天器关键基础件之一,其市场需求正迎来持续增长的新阶段。
一、航空航天产业进入高速发展期
从全球视角看,航空航天产业正经历新一轮技术革命与产业变革。商业航天领域,SpaceX、蓝色起源等企业推动可重复使用火箭技术成熟,低轨卫星星座部署加速;航空领域,新型窄体客机、宽体客机需求回暖,无人机物流、城市空中交通等新兴场景不断涌现。据国际航空运输协会(IATA)预测,未来二十年全球航空客运量将保持年均3.5%以上的增长,与之配套的飞机交付量将超过4万架。中国作为全球第二大航空市场,正在加快国产大飞机C919、CR929的研制与量产,同时大力扶持商业航天和无人机产业。这一系列产业动向直接拉动了上游高端零部件的需求。
二、航太轴承:航空航天器的“关节”
航太轴承是应用于航空航天器中的精密轴承,包括发动机主轴轴承、控制力矩陀螺轴承、起落架轴承、舵机轴承、卫星飞轮轴承等。它们需在极端环境下工作,如超高温、超低温、高真空、高过载、强腐蚀等,因此对材料、设计、制造工艺和可靠性要求极高。航太轴承的性能直接影响飞行器的寿命、安全与效率,被称为航空航天器的“关节”。其典型特点包括:采用高温合金、陶瓷、特殊涂层等先进材料;精度等级达到P4、P2甚至更高;寿命要求常常是普通轴承的数倍乃至数十倍。
三、需求增长的多重驱动力
- 军用航空装备放量:各国空军加速列装四代、五代战机,升级现役机队,对发动机、飞控系统等轴承需求持续增加。
- 商业航空复苏与扩张:全球航空运输业摆脱疫情影响后强劲反弹,波音、空客积压订单创历史新高,飞机产能爬坡直接拉动航太轴承采购。
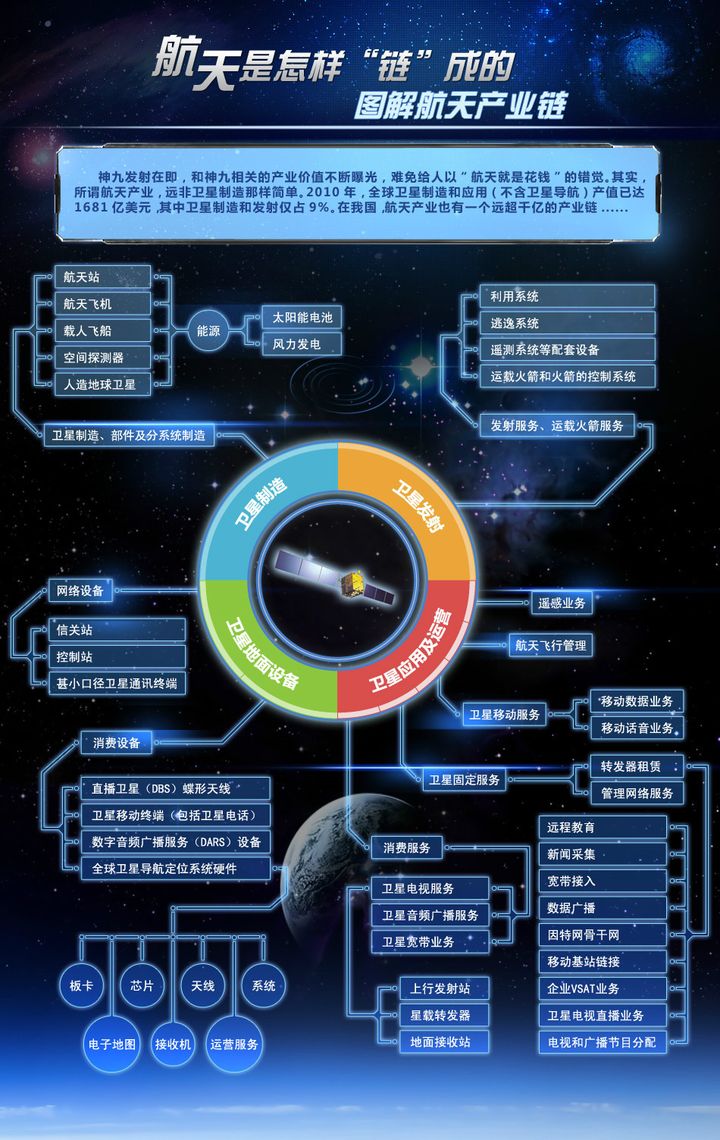
- 商业航天与卫星互联网:低轨通信卫星星座大规模部署,每颗卫星需要多套飞轮轴承、动量轮轴承;可重复使用火箭对高性能轴承的消耗量也远高于一次性火箭。
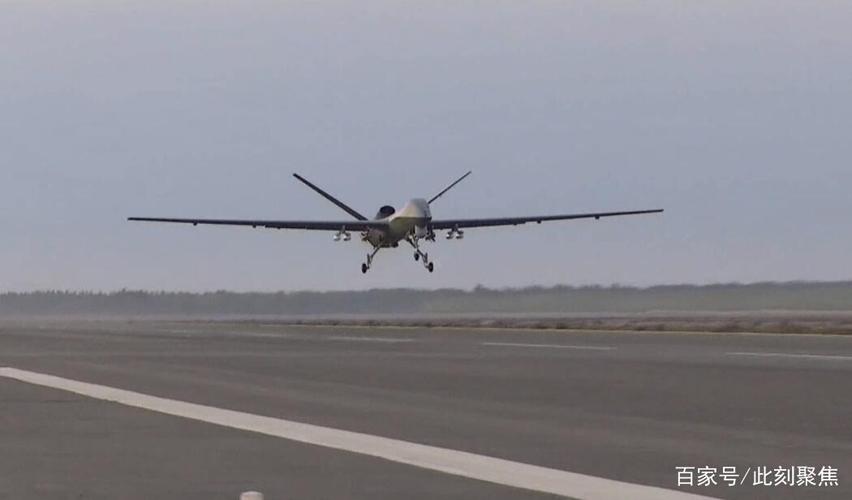
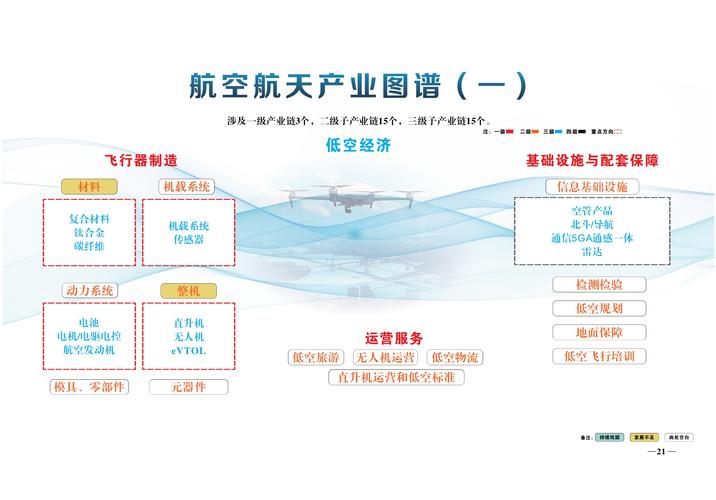
- 无人机与eVTOL:军用无人机、物流无人机、电动垂直起降飞行器(eVTOL)等新业态爆发,这些飞行器虽较小,但数量庞大,且对轻量化、高可靠性轴承有独特需求。
- 国产替代加速:中国航空航天产业自主可控要求提升,国内航太轴承企业正加快进口替代步伐,市场空间进一步打开。
四、市场前景与挑战
据市场研究机构预测,全球航太轴承市场规模将从2023年的约80亿美元增长至2030年的超过140亿美元,年复合增长率约8%~10%。其中,亚太地区尤其是中国将成为增长最快的区域市场。行业也面临挑战:高端轴承仍依赖进口,材料与工艺差距尚存;研发投入大、认证周期长;全球供应链不确定性增加。国内企业需在材料科学、精密制造、仿真测试等环节持续突破,同时加强与主机厂所的协同创新。
五、
航空航天产业的不断发展,为航太轴承需求提供了强劲而持久的增长动力。航太轴承作为技术壁垒高、附加值高的核心基础件,其国产化与高端化进程将深刻影响一国航空航天产业的竞争力。面对历史性机遇,相关企业应聚焦技术创新、质量可靠性与产能建设,以把握这一轮持续增长的产业红利。
如若转载,请注明出处:http://www.jxbuaa.com/product/34.html
更新时间:2026-10-02 12:17:47